قائمة مراجعة سجل المصروفات في نهاية الربع
تساعد مراجعة نهاية الربع على اكتشاف الأخطاء قبل استخدام الحزمة في الفترة التالية. لا يلزم فتح كل ملف يدوياً إذا كان سير العمل يعتمد على أخذ عينات، لكن يجب معرفة السجلات الناقصة والحقول غير المؤكدة والإجماليات التي تحتاج تفسيراً. يساعد ReceiptBook على التصفية والتصدير، بينما يتخذ المراجع القرار العملي.
ثبّت تعريف الفترة
اكتب تاريخ البداية والنهاية والكيان والعملة والمنطقة الزمنية. ابحث عن الفواتير القريبة من حد الإقفال والمبالغ المستردة بعده والإشعارات الدائنة والمدفوعات المعلقة. تحقق من كيفية تصنيف السجلات المتأخرة وفق السياسة. إذا تغيرت الفترة، أنشئ ملخصاً جديداً بدلاً من تعديل حزمة أُرسلت بالفعل من دون توثيق.
افحص جودة الاستيراد
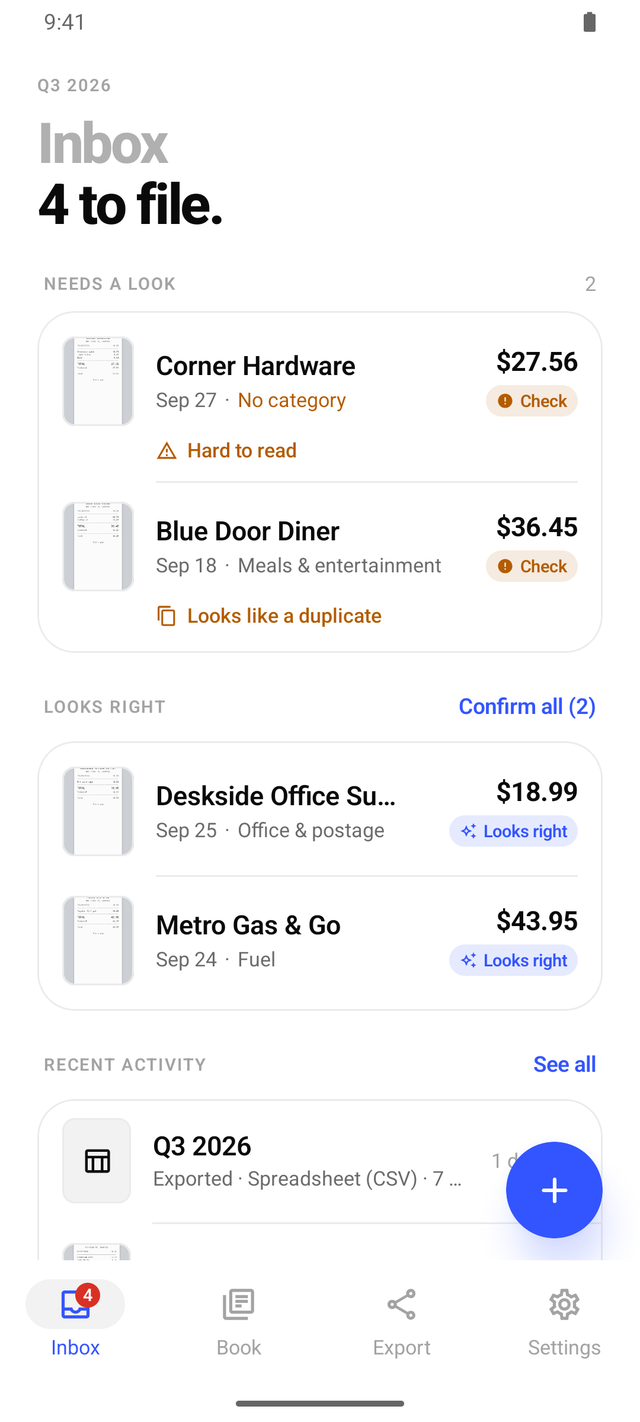
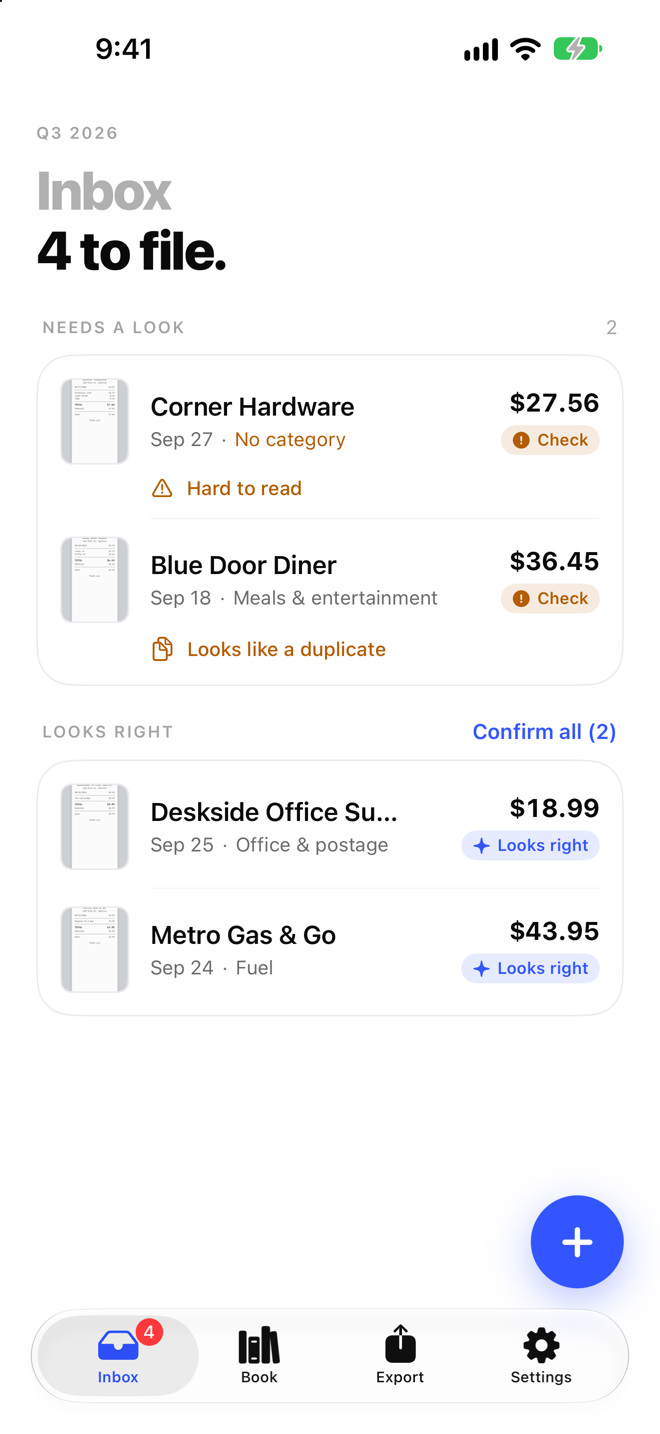
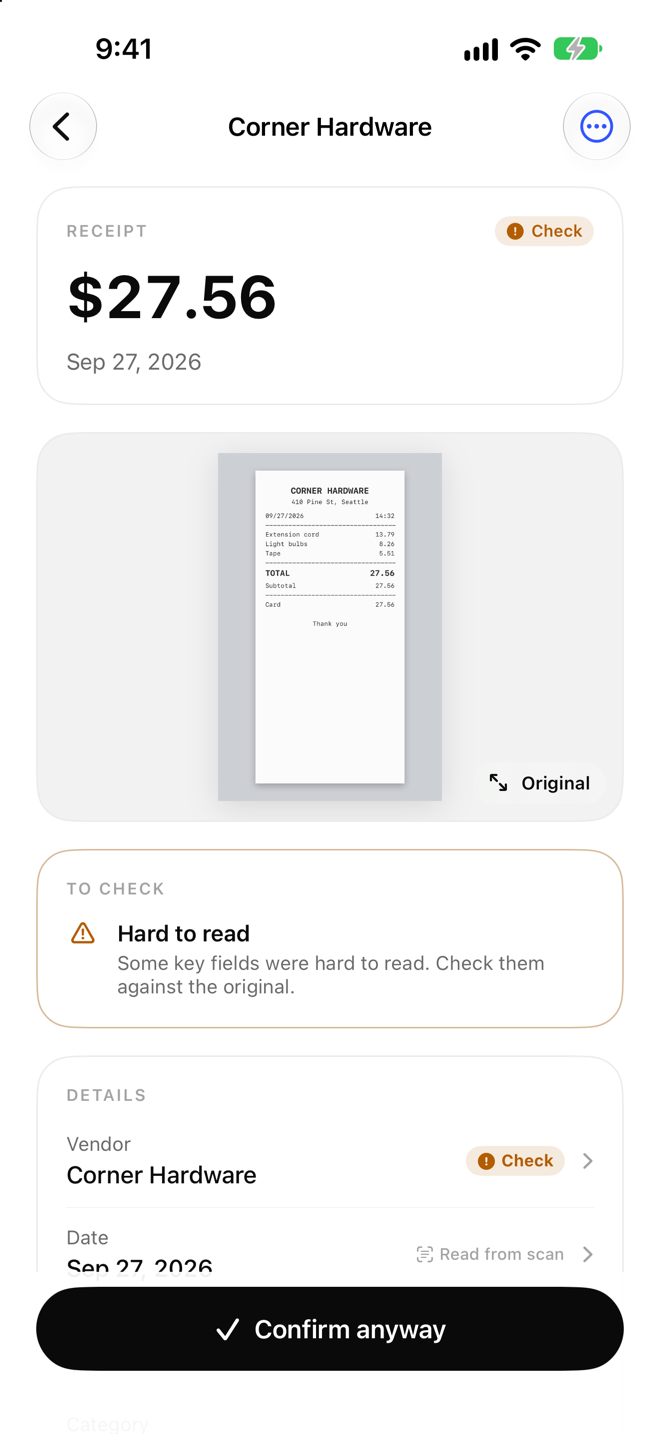
صفِّ السجلات ذات OCR الضعيف أو المورد المفقود أو التاريخ غير المعتاد أو الإجمالي غير المتطابق أو العملة غير المألوفة أو الضريبة غير الواضحة. افتح المصدر وصحح ما يمكن التحقق منه فقط. ضع علامة استثناء للصور الضبابية أو المكتوبة يدوياً. لا تستبدل القيمة المفقودة بتقدير من دون تسجيل السبب.
ابحث عن التكرار
قارن رقم الفاتورة والمورد والتاريخ والإجمالي ورقم الطلب وملف المصدر. قد تكون الفاتورة التي وصلت بالبريد وصُورت بالكاميرا وحُفظت PDF مستنداً واحداً بثلاث صور. المبلغ المسترد أو الإشعار الدائن ليس بالضرورة تكراراً، لكنه يجب أن يرتبط بالمعاملة الأصلية. عند الشك، أرسل السجل إلى المراجعة بدلاً من حذفه.
راجع الفئات والضريبة
خذ عينات حسب المورد والفئة، خصوصاً السجلات المصنفة تلقائياً. راجع المصروف المختلط ومعدلات ضريبة القيمة المضافة المتعددة والمعدل الصفري والفواتير التي لا تحتوي ضريبة. اكتب الأسئلة للمحاسب بدلاً من إصدار نتيجة بنفسك. تعرّف على ReceiptBook. يجب أن يوضح الملخص الفرق بين حقائق المصدر وقرارات التصنيف.
أنشئ حزمة التسليم
صدّر المعاملات والملخص وملفات PDF والتدقيق والمانيفست والمصادر حسب الحاجة. افتح الملفات وافحص العدد والترميز والأسماء والصلاحيات. أضف الإصدار وتاريخ الإنشاء وقائمة الاستثناءات. احتفظ بالحزمة المرسلة وأنشئ إصداراً جديداً عند التعديل، وسجل المستلم والموعد المتوقع للرد.
أنهِ المراجعة
استخدم حالات واضحة مثل تم التحقق أو بانتظار المحاسب أو المصدر مفقود أو سؤال للمورد. أنشئ قائمة إجراءات تتضمن المسؤول والتاريخ. تساعد الحالة الواضحة في بدء الربع التالي بسرعة وتمنع تكرار الخطأ. لا يحل ReceiptBook محل نظام المحاسبة أو الإقرار الضريبي.
احفظ نتيجة المراجعة في قائمة مؤرخة تتضمن اسم المراجع ورقم الحزمة. إذا تغير الإجمالي بعد حل استثناء، سجل قيمة قبل وبعد والسبب. لا تعدّل رقماً واحداً في الملخص من دون تحديث المعاملة والمصدر المرتبطين.
ملاحظة: يجب تأكيد معالجة ضريبة القيمة المضافة والاحتفاظ وحد الإقفال وفق الولاية القضائية والمؤسسة المعنية.
خطوات عملية لتطبيق هذا الموضوع
عند البحث عن «قائمة مراجعة سجل المصروفات في نهاية الربع»، تكون الإجابة المفيدة عادةً طريقة قابلة للتكرار لفحص التفصيل المهم. استخدم دليل ReceiptBook كنقطة بداية ثم راجع المصدر الحالي قبل التصرف. يساعد المنتج في ترتيب المعلومات وتسريع المراجعة، لكنه لا يملأ البيانات الناقصة ولا يحل محل قرار المختص.
قائمة سريعة قبل التصرف
- احتفظ بصورة الإيصال الأصلية للمراجعة.
- تحقق من المورد والتاريخ والمبلغ والعملة والتصنيف بعد OCR.
- افصل المصروفات التجارية والشخصية والمرتبطة بالضريبة بدلاً من التخمين.
- عند التسليم صدّر الصورة الأصلية والملف المنظم معاً.
حافظ على سياق القرار: سجّل الإصدار والتاريخ والمصدر الذي اعتمدت عليه عندما يمكن أن تتغير المعلومات.
خطوات تفصيلية قابلة للتطبيق
يحوّل هذا القسم الموسع موضوع «قائمة مراجعة سجل المصروفات في نهاية الربع» إلى خطوات قابلة للتكرار باستخدام ReceiptBook. الهدف ليس زيادة طول القائمة فقط، بل إظهار المدخلات المهمة وترتيب المراجعة وحفظ سياق القرار في وقته. يفيد ذلك خصوصاً في موضوعات receipt capture, OCR review, expense categories and structured exports. اقرأ الخطوات بالترتيب أول مرة ثم ارجع إلى الخطوة المناسبة عند تغير الظروف.
الخطوة 1: حدد السؤال والسجل المطلوب.
ابدأ بهذا الإجراء داخل ReceiptBook ثم توقف للتحقق من النتيجة مقابل المصدر أو الملاحظة الأصلية. في موضوع «قائمة مراجعة سجل المصروفات في نهاية الربع»، سجّل التاريخ والسياق وأي معلومة غير متاحة. يكون السجل المنظم مفيداً عندما يستطيع شخص آخر فهم ما تم فحصه دون تخمين ما حدث بين الصور أو الملاحظات أو ملفات التصدير.
الخطوة 2: اجمع المدخلات الأصلية قبل تفسير النتيجة.
ابدأ بهذا الإجراء داخل ReceiptBook ثم توقف للتحقق من النتيجة مقابل المصدر أو الملاحظة الأصلية. في موضوع «قائمة مراجعة سجل المصروفات في نهاية الربع»، سجّل التاريخ والسياق وأي معلومة غير متاحة. يكون السجل المنظم مفيداً عندما يستطيع شخص آخر فهم ما تم فحصه دون تخمين ما حدث بين الصور أو الملاحظات أو ملفات التصدير.
الخطوة 3: راجع النتيجة وسجّل عدم اليقين أو البيانات الناقصة.
ابدأ بهذا الإجراء داخل ReceiptBook ثم توقف للتحقق من النتيجة مقابل المصدر أو الملاحظة الأصلية. في موضوع «قائمة مراجعة سجل المصروفات في نهاية الربع»، سجّل التاريخ والسياق وأي معلومة غير متاحة. يكون السجل المنظم مفيداً عندما يستطيع شخص آخر فهم ما تم فحصه دون تخمين ما حدث بين الصور أو الملاحظات أو ملفات التصدير.
الخطوة 4: احفظ الإصدار والتاريخ والخطوة التالية للمقارنة لاحقاً.
ابدأ بهذا الإجراء داخل ReceiptBook ثم توقف للتحقق من النتيجة مقابل المصدر أو الملاحظة الأصلية. في موضوع «قائمة مراجعة سجل المصروفات في نهاية الربع»، سجّل التاريخ والسياق وأي معلومة غير متاحة. يكون السجل المنظم مفيداً عندما يستطيع شخص آخر فهم ما تم فحصه دون تخمين ما حدث بين الصور أو الملاحظات أو ملفات التصدير.
فحوص الجودة والأخطاء الشائعة
تكون الإرشادات الطويلة مفيدة عندما تشرح الحدود إلى جانب المسار الصحيح. قبل الاعتماد على سجل ReceiptBook، نفّذ الفحوص التالية. فهي تميز بين البيانات الناقصة والنتيجة السلبية، والقيمة التقريبية والقيمة المتحققة، والملخص السريع والدليل الأصلي.
فحص 1
لا تبدأ بالنتيجة. اكتب السؤال والشخص أو الأصل والفترة الزمنية أولاً. في ReceiptBook، أبقِ المصدر والسياق والحدود بجانب السجل حتى يمكن إعادة مراجعة القرار لاحقاً.
فحص 2
لا تخلط السجلات القديمة والجديدة دون تاريخ، واحتفظ بالملاحظة الأصلية عند التصحيح. في ReceiptBook، أبقِ المصدر والسياق والحدود بجانب السجل حتى يمكن إعادة مراجعة القرار لاحقاً.
فحص 3
لا تعتبر الحقل المفقود دليلاً على عدم وجود الحدث أو المكوّن أو المصروف أو الحالة. في ReceiptBook، أبقِ المصدر والسياق والحدود بجانب السجل حتى يمكن إعادة مراجعة القرار لاحقاً.
فحص 4
لا تشارك ملخصاً قبل مراجعة الصورة أو الملاحظة أو الملصق أو الإيصال أو التصدير الأصلي. في ReceiptBook، أبقِ المصدر والسياق والحدود بجانب السجل حتى يمكن إعادة مراجعة القرار لاحقاً.
فحص 5
لا تجعل سجل التطبيق بديلاً عن القرار الطبي أو القانوني أو المالي أو المتخصص أو المتعلق بالسلامة عند الحاجة. في ReceiptBook، أبقِ المصدر والسياق والحدود بجانب السجل حتى يمكن إعادة مراجعة القرار لاحقاً.
الأسئلة الشائعة
ما الذي يجب التحقق منه قبل الاعتماد على هذا الدليل؟
في موضوع «قائمة مراجعة سجل المصروفات في نهاية الربع»، استخدم ReceiptBook لترتيب الملاحظة ثم تحقق من الجزء المؤثر في القرار. إذا كان المصدر أو الصورة أو القياس أو الإدخال ناقصاً، سجّل أنه ناقص بدلاً من ملء الفراغ بصمت. أضف التاريخ وطريقة الفحص. وعندما تكون النتيجة مهمة أو خارج وظيفة المنتج، راجع المصدر الرسمي الحالي أو استعن بالمختص المناسب.
ماذا أفعل عندما تكون المعلومات ناقصة؟
في موضوع «قائمة مراجعة سجل المصروفات في نهاية الربع»، استخدم ReceiptBook لترتيب الملاحظة ثم تحقق من الجزء المؤثر في القرار. إذا كان المصدر أو الصورة أو القياس أو الإدخال ناقصاً، سجّل أنه ناقص بدلاً من ملء الفراغ بصمت. أضف التاريخ وطريقة الفحص. وعندما تكون النتيجة مهمة أو خارج وظيفة المنتج، راجع المصدر الرسمي الحالي أو استعن بالمختص المناسب.
كيف أجعل السجل أسهل للمقارنة لاحقاً؟
في موضوع «قائمة مراجعة سجل المصروفات في نهاية الربع»، استخدم ReceiptBook لترتيب الملاحظة ثم تحقق من الجزء المؤثر في القرار. إذا كان المصدر أو الصورة أو القياس أو الإدخال ناقصاً، سجّل أنه ناقص بدلاً من ملء الفراغ بصمت. أضف التاريخ وطريقة الفحص. وعندما تكون النتيجة مهمة أو خارج وظيفة المنتج، راجع المصدر الرسمي الحالي أو استعن بالمختص المناسب.
متى أحتاج إلى مصدر آخر أو مختص؟
في موضوع «قائمة مراجعة سجل المصروفات في نهاية الربع»، استخدم ReceiptBook لترتيب الملاحظة ثم تحقق من الجزء المؤثر في القرار. إذا كان المصدر أو الصورة أو القياس أو الإدخال ناقصاً، سجّل أنه ناقص بدلاً من ملء الفراغ بصمت. أضف التاريخ وطريقة الفحص. وعندما تكون النتيجة مهمة أو خارج وظيفة المنتج، راجع المصدر الرسمي الحالي أو استعن بالمختص المناسب.
مراجعة عملية قبل الإنهاء
قبل إنهاء موضوع «قائمة مراجعة سجل المصروفات في نهاية الربع»، تعامل معه كسؤال لا كوعد. تحقق من الإصدار الحالي والمصدر الأصلي وسجّل الخطوة التالية في ReceiptBook. يوضح السجل الجيد ما تمت ملاحظته ومتى وما بقي غير مؤكد ومن يراجعه بعد ذلك.
شاهد المنتج أثناء الاستخدام