VAT đầu vào là gì và nên ghi receipt thế nào?
VAT đầu vào thường được dùng để mô tả khoản VAT trên hàng hóa hoặc dịch vụ doanh nghiệp mua vào. Khả năng khấu trừ, tỷ lệ, hóa đơn hợp lệ và thời điểm kê khai phụ thuộc quốc gia, loại giao dịch và quy định hiện hành. ReceiptBook giúp lưu dữ liệu để đối chiếu, không tự quyết định khoản nào được khấu trừ.
Ghi đủ phần thuế nhìn thấy
Giữ ảnh hoặc file gốc có tên vendor, ngày, số hóa đơn, dòng hàng, subtotal, VAT và total. Nếu receipt có nhiều mức thuế, ghi rõ mức nào áp dụng cho dòng nào. Không suy ra VAT từ total nếu chứng từ không thể hiện hoặc OCR đọc không chắc. Khi sửa một trường, ghi note hoặc giữ bản gốc để truy nguyên.
Kiểm tra trước khi phân loại
Đối chiếu tên pháp lý, mã số thuế hoặc thông tin tương đương theo yêu cầu địa phương. Kiểm tra ngày, currency, total và số VAT có khớp phép tính trên chứng từ không. Nếu ảnh thiếu trang, số bị mờ hoặc vendor không đủ thông tin, đặt trạng thái cần review thay vì đánh dấu “được khấu trừ”.
Tách công cụ và quyết định thuế
Bạn có thể dùng category như “VAT cần kiểm tra”, “VAT đã đối chiếu” hoặc category nội bộ khác, nhưng tên category không phải kết luận pháp lý. Tạo rule chỉ để hỗ trợ xử lý lặp lại và luôn có đường lui cho ngoại lệ. Hỏi kế toán khi giao dịch dùng cho cả cá nhân và doanh nghiệp, có tài sản cố định hoặc thuộc ngành có quy tắc riêng.
Chuẩn bị export
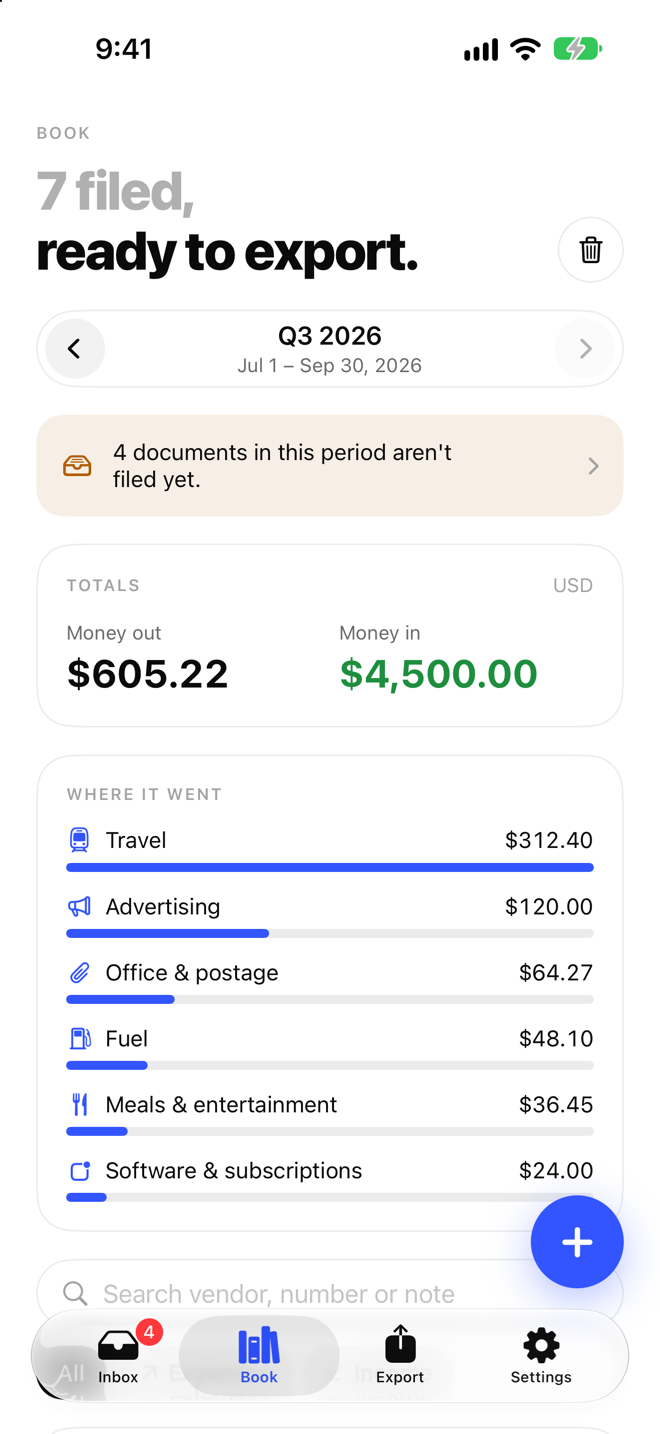
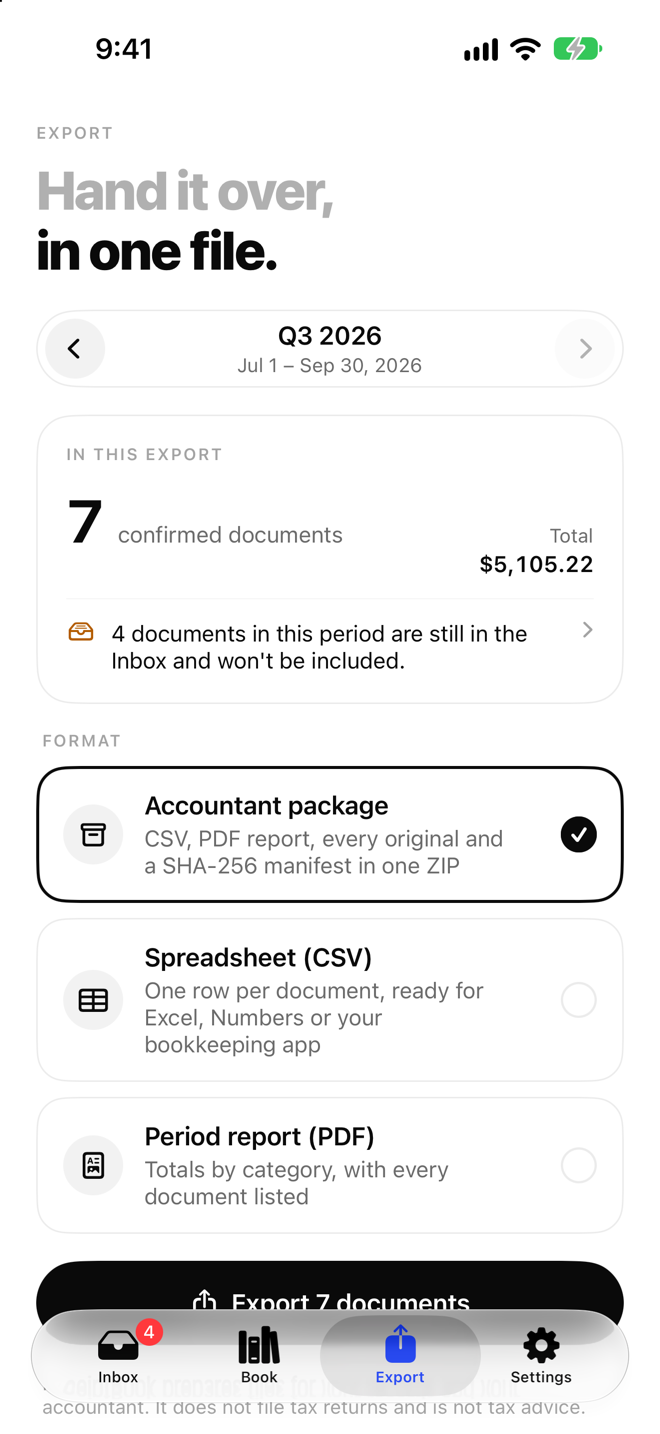
Xuất CSV để lọc tổng, PDF để đọc và ZIP để giữ ảnh gốc nếu quy trình yêu cầu. Mở thử file sau export và so sánh mẫu với receipt. Ghi kỳ, ngày export và người review. Xem ReceiptBook để xây sổ chứng từ có thể kiểm tra.
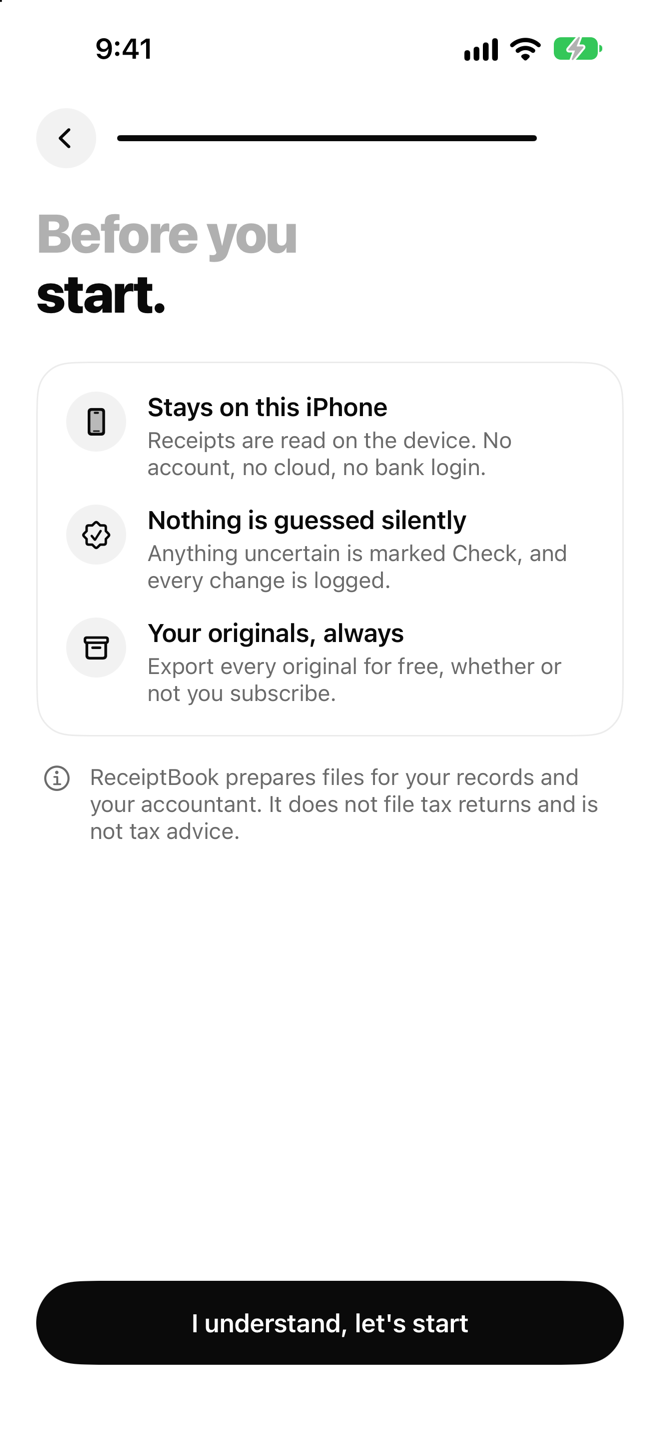
Lưu ý: Đây là hướng dẫn tổ chức dữ liệu, không phải tư vấn thuế. Hãy theo cơ quan thuế và chuyên gia tại nơi bạn hoạt động.
Khi nào cần dừng tự động hóa
Hãy dừng và chuyển sang review khi tên pháp lý không khớp, số hóa đơn trùng, kỳ hóa đơn ngoài kỳ đang xử lý, VAT không khớp tổng, hoặc receipt có cả mục đích cá nhân và doanh nghiệp. Chụp lại phần bị thiếu, ghi câu hỏi cụ thể và lưu phản hồi cùng record. Không sửa ảnh gốc để làm phép tính khớp. Nếu một trường được nhập từ OCR, giữ dấu hiệu rằng nó đã được kiểm tra thủ công. Sau mỗi kỳ, lấy mẫu ngẫu nhiên các receipt đã phân loại để kiểm tra độ nhất quán trước khi tổng hợp cho kế toán.
Quy trình áp dụng thực tế
Khi tìm “VAT đầu vào là gì và nên ghi receipt thế nào?”, điều hữu ích nhất thường là một quy trình lặp lại để kiểm tra đúng chi tiết cần quan tâm. Hãy dùng bài hướng dẫn ReceiptBook này làm điểm bắt đầu, sau đó đối chiếu nguồn hiện tại trước khi hành động. Sản phẩm giúp sắp xếp thông tin và rút ngắn bước review, nhưng không thể bổ sung dữ kiện còn thiếu hoặc thay thế quyết định của chuyên gia.
Checklist nhanh trước khi quyết định
- Giữ ảnh hóa đơn gốc để có thể đối chiếu.
- Kiểm tra nhà cung cấp, ngày, số tiền, tiền tệ và category sau OCR.
- Tách khoản công việc, cá nhân và khoản liên quan thuế thay vì đoán.
- Khi bàn giao, xuất cả ảnh gốc và file dữ liệu có cấu trúc.
Hãy giữ lại ngữ cảnh của quyết định: ghi phiên bản, ngày kiểm tra và nguồn đã dựa vào khi thông tin có thể thay đổi.
Quy trình chi tiết từng bước
Phần mở rộng này biến câu hỏi “VAT đầu vào là gì và nên ghi receipt thế nào?” thành một quy trình ReceiptBook có thể lặp lại. Mục tiêu không phải kéo dài checklist cho đủ chữ, mà là làm rõ dữ kiện quan trọng, chỉ ra thứ tự nên kiểm tra và lưu lại bối cảnh tại thời điểm quyết định. Cách làm này đặc biệt hữu ích với receipt capture, OCR review, expense categories and structured exports. Hãy đọc theo thứ tự ở lần đầu, sau đó quay lại đúng bước khi tình huống thay đổi.
Bước 1: Xác định câu hỏi và hồ sơ cần tạo.
Bắt đầu bằng thao tác này trong ReceiptBook, sau đó dừng lại đủ lâu để đối chiếu kết quả với nguồn hoặc quan sát gốc. Với “VAT đầu vào là gì và nên ghi receipt thế nào?”, hãy ghi ngày, bối cảnh liên quan và dữ kiện chưa có. Một hồ sơ có cấu trúc sẽ hữu ích hơn khi người khác có thể hiểu bạn đã kiểm tra gì mà không phải đoán khoảng trống giữa các ảnh chụp, ghi chú hoặc file export.
Bước 2: Thu thập dữ kiện gốc trước khi diễn giải kết quả.
Bắt đầu bằng thao tác này trong ReceiptBook, sau đó dừng lại đủ lâu để đối chiếu kết quả với nguồn hoặc quan sát gốc. Với “VAT đầu vào là gì và nên ghi receipt thế nào?”, hãy ghi ngày, bối cảnh liên quan và dữ kiện chưa có. Một hồ sơ có cấu trúc sẽ hữu ích hơn khi người khác có thể hiểu bạn đã kiểm tra gì mà không phải đoán khoảng trống giữa các ảnh chụp, ghi chú hoặc file export.
Bước 3: Review kết quả và ghi phần chưa chắc chắn hoặc còn thiếu.
Bắt đầu bằng thao tác này trong ReceiptBook, sau đó dừng lại đủ lâu để đối chiếu kết quả với nguồn hoặc quan sát gốc. Với “VAT đầu vào là gì và nên ghi receipt thế nào?”, hãy ghi ngày, bối cảnh liên quan và dữ kiện chưa có. Một hồ sơ có cấu trúc sẽ hữu ích hơn khi người khác có thể hiểu bạn đã kiểm tra gì mà không phải đoán khoảng trống giữa các ảnh chụp, ghi chú hoặc file export.
Bước 4: Lưu phiên bản, ngày kiểm tra và hành động tiếp theo để so sánh.
Bắt đầu bằng thao tác này trong ReceiptBook, sau đó dừng lại đủ lâu để đối chiếu kết quả với nguồn hoặc quan sát gốc. Với “VAT đầu vào là gì và nên ghi receipt thế nào?”, hãy ghi ngày, bối cảnh liên quan và dữ kiện chưa có. Một hồ sơ có cấu trúc sẽ hữu ích hơn khi người khác có thể hiểu bạn đã kiểm tra gì mà không phải đoán khoảng trống giữa các ảnh chụp, ghi chú hoặc file export.
Kiểm tra chất lượng và lỗi thường gặp
Nội dung dài chỉ có giá trị khi giải thích cả giới hạn lẫn quy trình đúng. Trước khi dựa vào một hồ sơ ReceiptBook, hãy chạy các kiểm tra dưới đây. Chúng giúp phân biệt dữ kiện bị thiếu với kết quả phủ định, số đo ước lượng với giá trị đã xác minh, và bản tóm tắt tiện lợi với bằng chứng gốc.
Kiểm tra 1
Đừng bắt đầu bằng kết luận. Hãy ghi câu hỏi, người hoặc tài sản liên quan và khoảng thời gian trước. Trong ReceiptBook, hãy để nguồn, bối cảnh và giới hạn ở gần hồ sơ để lần review sau có thể tái hiện quyết định.
Kiểm tra 2
Đừng trộn hồ sơ cũ và mới mà không ghi ngày. Giữ quan sát ban đầu khi thêm chỉnh sửa hoặc cập nhật. Trong ReceiptBook, hãy để nguồn, bối cảnh và giới hạn ở gần hồ sơ để lần review sau có thể tái hiện quyết định.
Kiểm tra 3
Đừng xem một trường bị thiếu là bằng chứng rằng sự kiện, thành phần, khoản chi hoặc tình trạng đó không tồn tại. Trong ReceiptBook, hãy để nguồn, bối cảnh và giới hạn ở gần hồ sơ để lần review sau có thể tái hiện quyết định.
Kiểm tra 4
Đừng chia sẻ bản tóm tắt đã làm đẹp trước khi kiểm tra ảnh, ghi chú, nhãn, hóa đơn hoặc file export gốc. Trong ReceiptBook, hãy để nguồn, bối cảnh và giới hạn ở gần hồ sơ để lần review sau có thể tái hiện quyết định.
Kiểm tra 5
Đừng dùng hồ sơ trong app để thay thế quyết định chuyên môn, y tế, pháp lý, tài chính hoặc an toàn khi tình huống yêu cầu. Trong ReceiptBook, hãy để nguồn, bối cảnh và giới hạn ở gần hồ sơ để lần review sau có thể tái hiện quyết định.
Câu hỏi thường gặp
Cần kiểm tra gì trước khi dựa vào hướng dẫn này?
Với “VAT đầu vào là gì và nên ghi receipt thế nào?”, hãy dùng ReceiptBook để sắp xếp quan sát, sau đó xác minh phần có ảnh hưởng đến quyết định. Nếu nguồn, ảnh, số đo hoặc dữ kiện đầu vào chưa đủ, hãy đánh dấu là chưa đủ thay vì tự lấp khoảng trống. Ghi ngày và cách kiểm tra ngắn gọn. Khi hậu quả quan trọng hoặc câu hỏi nằm ngoài mục đích của sản phẩm, hãy đối chiếu nguồn chính thức hiện tại hoặc hỏi đúng chuyên gia.
Nên làm gì khi thông tin chưa đầy đủ?
Với “VAT đầu vào là gì và nên ghi receipt thế nào?”, hãy dùng ReceiptBook để sắp xếp quan sát, sau đó xác minh phần có ảnh hưởng đến quyết định. Nếu nguồn, ảnh, số đo hoặc dữ kiện đầu vào chưa đủ, hãy đánh dấu là chưa đủ thay vì tự lấp khoảng trống. Ghi ngày và cách kiểm tra ngắn gọn. Khi hậu quả quan trọng hoặc câu hỏi nằm ngoài mục đích của sản phẩm, hãy đối chiếu nguồn chính thức hiện tại hoặc hỏi đúng chuyên gia.
Làm sao để hồ sơ dễ so sánh hơn về sau?
Với “VAT đầu vào là gì và nên ghi receipt thế nào?”, hãy dùng ReceiptBook để sắp xếp quan sát, sau đó xác minh phần có ảnh hưởng đến quyết định. Nếu nguồn, ảnh, số đo hoặc dữ kiện đầu vào chưa đủ, hãy đánh dấu là chưa đủ thay vì tự lấp khoảng trống. Ghi ngày và cách kiểm tra ngắn gọn. Khi hậu quả quan trọng hoặc câu hỏi nằm ngoài mục đích của sản phẩm, hãy đối chiếu nguồn chính thức hiện tại hoặc hỏi đúng chuyên gia.
Khi nào cần hỏi thêm nguồn hoặc chuyên gia?
Với “VAT đầu vào là gì và nên ghi receipt thế nào?”, hãy dùng ReceiptBook để sắp xếp quan sát, sau đó xác minh phần có ảnh hưởng đến quyết định. Nếu nguồn, ảnh, số đo hoặc dữ kiện đầu vào chưa đủ, hãy đánh dấu là chưa đủ thay vì tự lấp khoảng trống. Ghi ngày và cách kiểm tra ngắn gọn. Khi hậu quả quan trọng hoặc câu hỏi nằm ngoài mục đích của sản phẩm, hãy đối chiếu nguồn chính thức hiện tại hoặc hỏi đúng chuyên gia.
Review thực tế trước khi hoàn tất
Trước khi kết thúc chủ đề, hãy đọc “VAT đầu vào là gì và nên ghi receipt thế nào?” như một câu hỏi chứ không phải một lời hứa. Kiểm tra phiên bản thông tin hiện tại, xem lại bằng chứng gốc và ghi hành động tiếp theo trong ReceiptBook. Một hồ sơ tốt cho biết đã quan sát gì, vào ngày nào, điều gì còn chưa chắc chắn và ai cần review tiếp. Nhờ đó bài viết dễ áp dụng hôm nay và dễ quay lại khi dữ kiện thay đổi.
Xem sản phẩm hoạt động thực tế