هل تنظم النفقات شهرياً أم ربع سنوياً أم سنوياً؟
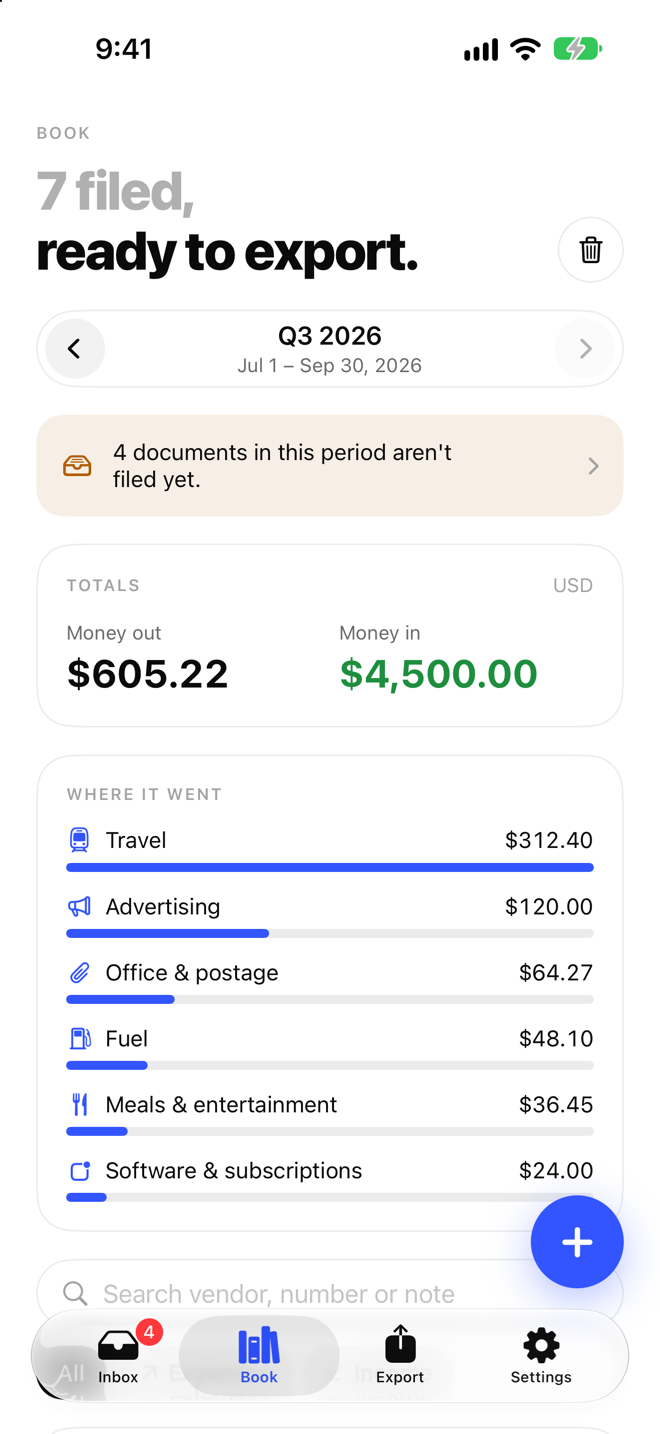
لكل من الشهر والربع والسنة فائدة مختلفة. التنظيم الشهري يسهل المراجعة، والربع قد يناسب التقارير، والسنة تعطي أرشيفاً عاماً. يعتمد الاختيار على الفترة الضريبية ومتطلبات المحاسبة وحجم المعاملات وسهولة العثور على السجل. يخزن ReceiptBook الفترات ويصدرها لكنه لا يحدد الفترة القانونية الصحيحة.
التنظيم الشهري
يناسب الشهر من يستلم إيصالات باستمرار ويريد مراجعة سريعة. اجمع الصور والملفات والسجلات والملاحظات. تظهر الأخطاء مبكراً، لكن كثرة المجلدات تعقّد الإجمالي السنوي إذا اختلفت الأسماء. استخدم صيغة ثابتة للتاريخ والمورّد.
التنظيم الربع سنوي والسنوي
يقلل الربع عدد الحزم لكنه يزيد حجم المراجعة. انتظار نهاية الربع لمراجعة OCR يجعل الملف المفقود أصعب في التتبع. يفيد الأرشيف السنوي في النسخ الاحتياطي، مع مجلدات فرعية للشهر أو الربع وبيان للفترات والملفات.
اختر للمستلم وأغلق الفترة
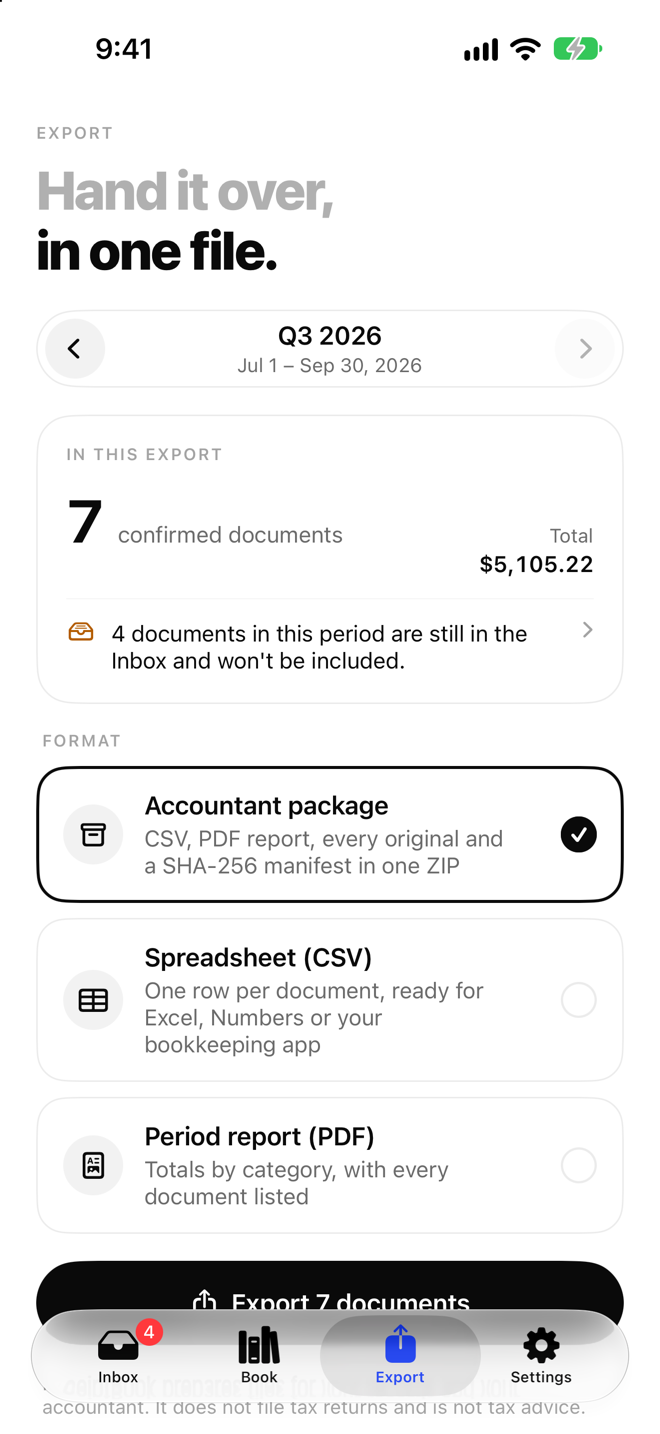
اسأل المحاسب أو النظام المستلم هل يحتاج شهراً أو ربعاً أو أصلاً أو CSV أو PDF أو XML. قبل الإغلاق تحقق من العدد والتواريخ والإجماليات والضريبة والتكرار والملفات الناقصة والسجلات المعلقة. صدّر وافتح عينة وانسخ احتياطياً، ولا تحذف التاريخ بل أنشئ تعديلاً مؤرخاً.
ملاحظة: تعتمد الفترات المحاسبية ومواعيد الاحتفاظ على المكان؛ أكدها مع متخصص مناسب.
خطوات عملية لتطبيق هذا الموضوع
عند البحث عن «هل تنظم النفقات شهرياً أم ربع سنوياً أم سنوياً؟»، تكون الإجابة المفيدة عادةً طريقة قابلة للتكرار لفحص التفصيل المهم. استخدم دليل ReceiptBook كنقطة بداية ثم راجع المصدر الحالي قبل التصرف. يساعد المنتج في ترتيب المعلومات وتسريع المراجعة، لكنه لا يملأ البيانات الناقصة ولا يحل محل قرار المختص.
قائمة سريعة قبل التصرف
- احتفظ بصورة الإيصال الأصلية للمراجعة.
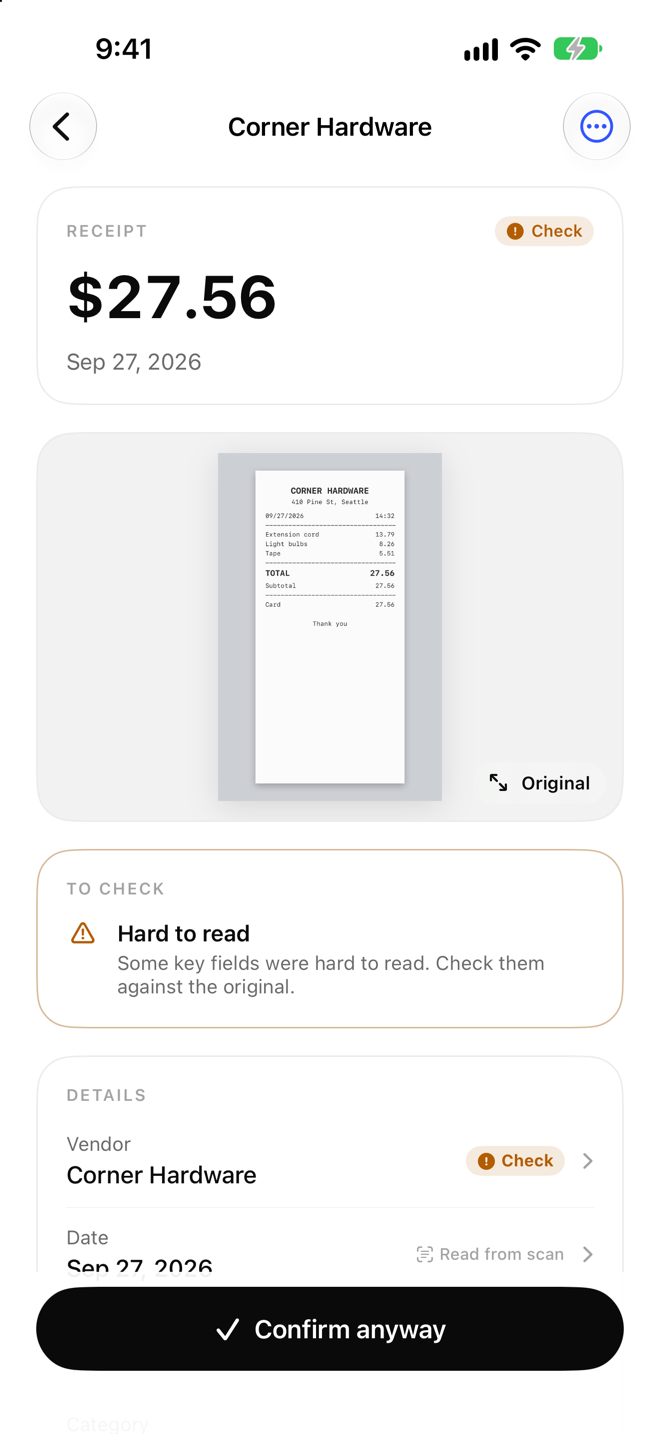
- تحقق من المورد والتاريخ والمبلغ والعملة والتصنيف بعد OCR.
- افصل المصروفات التجارية والشخصية والمرتبطة بالضريبة بدلاً من التخمين.
- عند التسليم صدّر الصورة الأصلية والملف المنظم معاً.
حافظ على سياق القرار: سجّل الإصدار والتاريخ والمصدر الذي اعتمدت عليه عندما يمكن أن تتغير المعلومات.
خطوات تفصيلية قابلة للتطبيق
يحوّل هذا القسم الموسع موضوع «هل تنظم النفقات شهرياً أم ربع سنوياً أم سنوياً؟» إلى خطوات قابلة للتكرار باستخدام ReceiptBook. الهدف ليس زيادة طول القائمة فقط، بل إظهار المدخلات المهمة وترتيب المراجعة وحفظ سياق القرار في وقته. يفيد ذلك خصوصاً في موضوعات receipt capture, OCR review, expense categories and structured exports. اقرأ الخطوات بالترتيب أول مرة ثم ارجع إلى الخطوة المناسبة عند تغير الظروف.
الخطوة 1: حدد السؤال والسجل المطلوب.
ابدأ بهذا الإجراء داخل ReceiptBook ثم توقف للتحقق من النتيجة مقابل المصدر أو الملاحظة الأصلية. في موضوع «هل تنظم النفقات شهرياً أم ربع سنوياً أم سنوياً؟»، سجّل التاريخ والسياق وأي معلومة غير متاحة. يكون السجل المنظم مفيداً عندما يستطيع شخص آخر فهم ما تم فحصه دون تخمين ما حدث بين الصور أو الملاحظات أو ملفات التصدير.
الخطوة 2: اجمع المدخلات الأصلية قبل تفسير النتيجة.
ابدأ بهذا الإجراء داخل ReceiptBook ثم توقف للتحقق من النتيجة مقابل المصدر أو الملاحظة الأصلية. في موضوع «هل تنظم النفقات شهرياً أم ربع سنوياً أم سنوياً؟»، سجّل التاريخ والسياق وأي معلومة غير متاحة. يكون السجل المنظم مفيداً عندما يستطيع شخص آخر فهم ما تم فحصه دون تخمين ما حدث بين الصور أو الملاحظات أو ملفات التصدير.
الخطوة 3: راجع النتيجة وسجّل عدم اليقين أو البيانات الناقصة.
ابدأ بهذا الإجراء داخل ReceiptBook ثم توقف للتحقق من النتيجة مقابل المصدر أو الملاحظة الأصلية. في موضوع «هل تنظم النفقات شهرياً أم ربع سنوياً أم سنوياً؟»، سجّل التاريخ والسياق وأي معلومة غير متاحة. يكون السجل المنظم مفيداً عندما يستطيع شخص آخر فهم ما تم فحصه دون تخمين ما حدث بين الصور أو الملاحظات أو ملفات التصدير.
الخطوة 4: احفظ الإصدار والتاريخ والخطوة التالية للمقارنة لاحقاً.
ابدأ بهذا الإجراء داخل ReceiptBook ثم توقف للتحقق من النتيجة مقابل المصدر أو الملاحظة الأصلية. في موضوع «هل تنظم النفقات شهرياً أم ربع سنوياً أم سنوياً؟»، سجّل التاريخ والسياق وأي معلومة غير متاحة. يكون السجل المنظم مفيداً عندما يستطيع شخص آخر فهم ما تم فحصه دون تخمين ما حدث بين الصور أو الملاحظات أو ملفات التصدير.
فحوص الجودة والأخطاء الشائعة
تكون الإرشادات الطويلة مفيدة عندما تشرح الحدود إلى جانب المسار الصحيح. قبل الاعتماد على سجل ReceiptBook، نفّذ الفحوص التالية. فهي تميز بين البيانات الناقصة والنتيجة السلبية، والقيمة التقريبية والقيمة المتحققة، والملخص السريع والدليل الأصلي.
فحص 1
لا تبدأ بالنتيجة. اكتب السؤال والشخص أو الأصل والفترة الزمنية أولاً. في ReceiptBook، أبقِ المصدر والسياق والحدود بجانب السجل حتى يمكن إعادة مراجعة القرار لاحقاً.
فحص 2
لا تخلط السجلات القديمة والجديدة دون تاريخ، واحتفظ بالملاحظة الأصلية عند التصحيح. في ReceiptBook، أبقِ المصدر والسياق والحدود بجانب السجل حتى يمكن إعادة مراجعة القرار لاحقاً.
فحص 3
لا تعتبر الحقل المفقود دليلاً على عدم وجود الحدث أو المكوّن أو المصروف أو الحالة. في ReceiptBook، أبقِ المصدر والسياق والحدود بجانب السجل حتى يمكن إعادة مراجعة القرار لاحقاً.
فحص 4
لا تشارك ملخصاً قبل مراجعة الصورة أو الملاحظة أو الملصق أو الإيصال أو التصدير الأصلي. في ReceiptBook، أبقِ المصدر والسياق والحدود بجانب السجل حتى يمكن إعادة مراجعة القرار لاحقاً.
فحص 5
لا تجعل سجل التطبيق بديلاً عن القرار الطبي أو القانوني أو المالي أو المتخصص أو المتعلق بالسلامة عند الحاجة. في ReceiptBook، أبقِ المصدر والسياق والحدود بجانب السجل حتى يمكن إعادة مراجعة القرار لاحقاً.
الأسئلة الشائعة
ما الذي يجب التحقق منه قبل الاعتماد على هذا الدليل؟
في موضوع «هل تنظم النفقات شهرياً أم ربع سنوياً أم سنوياً؟»، استخدم ReceiptBook لترتيب الملاحظة ثم تحقق من الجزء المؤثر في القرار. إذا كان المصدر أو الصورة أو القياس أو الإدخال ناقصاً، سجّل أنه ناقص بدلاً من ملء الفراغ بصمت. أضف التاريخ وطريقة الفحص. وعندما تكون النتيجة مهمة أو خارج وظيفة المنتج، راجع المصدر الرسمي الحالي أو استعن بالمختص المناسب.
ماذا أفعل عندما تكون المعلومات ناقصة؟
في موضوع «هل تنظم النفقات شهرياً أم ربع سنوياً أم سنوياً؟»، استخدم ReceiptBook لترتيب الملاحظة ثم تحقق من الجزء المؤثر في القرار. إذا كان المصدر أو الصورة أو القياس أو الإدخال ناقصاً، سجّل أنه ناقص بدلاً من ملء الفراغ بصمت. أضف التاريخ وطريقة الفحص. وعندما تكون النتيجة مهمة أو خارج وظيفة المنتج، راجع المصدر الرسمي الحالي أو استعن بالمختص المناسب.
كيف أجعل السجل أسهل للمقارنة لاحقاً؟
في موضوع «هل تنظم النفقات شهرياً أم ربع سنوياً أم سنوياً؟»، استخدم ReceiptBook لترتيب الملاحظة ثم تحقق من الجزء المؤثر في القرار. إذا كان المصدر أو الصورة أو القياس أو الإدخال ناقصاً، سجّل أنه ناقص بدلاً من ملء الفراغ بصمت. أضف التاريخ وطريقة الفحص. وعندما تكون النتيجة مهمة أو خارج وظيفة المنتج، راجع المصدر الرسمي الحالي أو استعن بالمختص المناسب.
متى أحتاج إلى مصدر آخر أو مختص؟
في موضوع «هل تنظم النفقات شهرياً أم ربع سنوياً أم سنوياً؟»، استخدم ReceiptBook لترتيب الملاحظة ثم تحقق من الجزء المؤثر في القرار. إذا كان المصدر أو الصورة أو القياس أو الإدخال ناقصاً، سجّل أنه ناقص بدلاً من ملء الفراغ بصمت. أضف التاريخ وطريقة الفحص. وعندما تكون النتيجة مهمة أو خارج وظيفة المنتج، راجع المصدر الرسمي الحالي أو استعن بالمختص المناسب.
مراجعة عملية قبل الإنهاء
قبل إنهاء موضوع «هل تنظم النفقات شهرياً أم ربع سنوياً أم سنوياً؟»، تعامل معه كسؤال لا كوعد. تحقق من الإصدار الحالي والمصدر الأصلي وسجّل الخطوة التالية في ReceiptBook. يوضح السجل الجيد ما تمت ملاحظته ومتى وما بقي غير مؤكد ومن يراجعه بعد ذلك.
شاهد المنتج أثناء الاستخدام